Factura electrónica B2B: 2027 para las grandes, 2028 para el resto
La Ley Crea y Crece (Ley 18/2022) obliga a empresas y autónomos a facturarse entre sí en formato electrónico, y desde octubre de 2026 ya tiene fechas: el 6 de octubre de 2027 si tu volumen de operaciones supera los 8 millones de euros y el 6 de octubre de 2028 para el resto. Aquí tienes el calendario, el formato Facturae, las plataformas y cómo prepararte con calma.
Ley Crea y Crece vs VeriFactu: dos normativas distintas
Casi todo el mundo las confunde, y no es raro: las dos hablan de facturas y Hacienda ha anunciado que quiere que lleguen a la vez para pymes y autónomos. Pero son obligaciones distintas, con normas distintas. Vamos a separarlas, porque cumplir una no te libra de la otra.
Ley Crea y Crece (esta página)
Regula el intercambio de facturas entre dos empresas o autónomos. Define cómo se envía, qué formato tiene (Facturae XML), qué plataformas son válidas y cómo se comunica el estado del pago.
- Ley 18/2022 (Crea y Crece)
- Operaciones B2B (entre empresas)
- Formato Facturae XML estructurado
- Plataformas privadas + solución pública
- Comunicación de estados de pago
VeriFactu (otra página)
Regula los requisitos técnicos del software de facturación. Cómo se genera el registro, cómo se firma, cómo se encadena con el anterior y cómo se envía a la AEAT.
- RD 1007/2023
- Aplica a todas las facturas (B2B y B2C)
- Hash SHA-256 + encadenamiento
- Código QR verificable
- Envío del registro a la AEAT
En la práctica, una empresa acabará cumpliendo las dos. VeriFactu se ocupa de que el software genere correctamente cada factura. La Ley Crea y Crece se ocupa de que cuando esa factura va a otra empresa, viaje en formato estructurado por una plataforma autorizada y notifique los estados de pago. Si tu sistema solo cumple una de las dos, estás cubierto a medias.
Qué obliga exactamente la Ley Crea y Crece
La Ley 18/2022 modifica la Ley 56/2007 e impone tres obligaciones nuevas en las relaciones entre empresas y profesionales: emitir en formato electrónico estructurado, informar del estado de cada factura recibida y conservar los justificantes. No basta con mandar un PDF por correo.
1. Emitir y recibir factura electrónica estructurada
Toda factura entre empresarios y profesionales debe emitirse en formato electrónico estructurado (Facturae u otro homologado). Las facturas en PDF o papel ya no tendrán validez en operaciones B2B una vez transcurra el plazo. El receptor está igualmente obligado a recibirlas y procesarlas.
2. Enviar la factura por una vía autorizada
El intercambio debe hacerse a través de una plataforma privada de facturación electrónica autorizada (con interoperabilidad garantizada por reglamento) o de la solución pública de facturación electrónica gestionada por la AEAT. No basta con enviar el XML por email: tiene que circular por una infraestructura que registre el intercambio.
3. Comunicar los estados de la factura
El receptor debe notificar si la factura ha sido aceptada, rechazada, pagada total, pagada parcial o está en disputa. Estas notificaciones alimentan estadísticas oficiales de morosidad B2B y son la base para futuras acciones contra la morosidad comercial. El Real Decreto 238/2026 incluye entre ellos el pago efectivo completo.
Calendario de la factura electrónica B2B
Los plazos no se cuentan desde la ley ni desde el reglamento, sino desde la entrada en vigor de la orden que regula la solución pública de la AEAT. Esa orden entró en vigor el 6 de octubre de 2026 y desde entonces el reloj corre: 12 meses si tu volumen de operaciones supera los 8 millones de euros, 24 meses si no.
Aprobación de la Ley 18/2022 (Crea y Crece)
Las Cortes Generales aprueban la ley que modifica la Ley 56/2007 e introduce el artículo 12 sobre factura electrónica obligatoria entre empresarios y profesionales.
Real Decreto 238/2026
Publicado en el BOE el 31 de marzo de 2026, desarrolla el sistema: cómo se emite y se recibe la factura, la comunicación de estados (incluido el pago efectivo completo) y el papel de la solución pública de la AEAT.
Orden HAC/1028/2026: arranca el plazo
Regula la solución pública de facturación electrónica, la aplicación gratuita de la AEAT. Con su entrada en vigor empiezan a contar los 12 y los 24 meses del Real Decreto 238/2026.
Obligatoria si superas 8 millones de euros
Empresarios y profesionales con un volumen de operaciones de más de 8 millones de euros el año anterior: 12 meses desde la entrada en vigor de la orden. La factura electrónica B2B pasa a ser obligatoria para emitir y recibir.
Obligatoria para el resto de empresas y autónomos
Quien no supera los 8 millones de euros: 24 meses desde la entrada en vigor de la orden. Es la fecha con la que Hacienda ha anunciado que quiere hacer coincidir VeriFactu.
¿Y VeriFactu? Ahora apunta a la misma fecha
Hacienda anunció el 5 de octubre de 2026 que aplazará la obligación de VeriFactu hasta octubre de 2028, para hacerla coincidir con la factura electrónica obligatoria de pymes y autónomos. La fecha será oficial cuando se publique en el BOE la modificación del Real Decreto 1007/2023; hasta entonces, la norma vigente mantiene el 1 de enero de 2027 para sociedades y el 1 de julio de 2027 para el resto.
Para una pyme o un autónomo, eso pone las dos obligaciones en el mismo mes. Si superas los 8 millones de euros, la factura electrónica te llega un año antes que la fecha anunciada para VeriFactu. La nota de Hacienda anuncia además una segunda modificación para hacer converger los dos sistemas en ámbito y aspectos técnicos, y la Orden HAC/1028/2026 ya recoge el «QR VERI*FACTU» entre la información de la factura. Los requisitos técnicos de VeriFactu se mantienen.
Lo contamos con detalle en por qué se unen VeriFactu y la factura electrónica y en qué es la solución pública de la AEAT.
Calendario revisado el 8 de octubre de 2026. Fuentes: Real Decreto 238/2026, sistema de facturación electrónica obligatoria · Orden HAC/1028/2026, solución pública de facturación electrónica · Ministerio de Hacienda, nota informativa del 5 de octubre de 2026 sobre el plazo de VERI*FACTU.
Facturae XML: el formato oficial de la factura electrónica B2B
Facturae es el formato XML estructurado que España viene usando desde 2007 para facturar a las administraciones públicas (Ley 25/2013, FACe). El reglamento de la Ley Crea y Crece extiende este formato (o cualquier otro compatible con la norma europea EN 16931) al ámbito privado B2B.
Una factura electrónica B2B no es un PDF: es un fichero XML con datos estructurados (emisor, receptor, líneas, importes, impuestos, formas de pago) que la máquina del receptor puede procesar automáticamente. El PDF asociado es solo una representación visual; el documento legal es el XML.
- XML estructurado con esquema XSD oficial
- Firma electrónica avanzada XAdES
- Compatible con la norma europea EN 16931
- Líneas con códigos de IVA, retenciones y recargos
- Comunicaciones de estado dentro del propio formato
Plataformas privadas vs solución pública AEAT
Hay dos vías válidas para hacer circular la factura, y no son excluyentes: puedes usar una plataforma privada de intercambio o la solución pública de la Agencia Tributaria. Muchas empresas acabarán con las dos en paralelo, según con quién facturen. Esto es lo que cambia entre una y otra.
Plataformas privadas autorizadas
Operadores privados (similares a las redes EDI o PEPPOL) que reciben la factura del emisor y la entregan al receptor cumpliendo los requisitos de interoperabilidad fijados por reglamento. Son útiles para empresas con alto volumen, conexiones EDI o procesos B2B complejos.
- Conexión punto a punto con clientes
- SLA y soporte profesional
- Obligación de remitir copia fiel a la AEAT
Solución pública de la AEAT
Plataforma estatal que la Agencia Tributaria pondrá a disposición de cualquier empresa o autónomo para emitir y recibir facturas B2B sin coste. Pensada como red mínima universal: garantiza que ningún emisor o receptor quede excluido por motivos económicos o técnicos.
- Acceso gratuito para todas las empresas
- Repositorio centralizado de facturas B2B
- Backup legal si el receptor no acepta
Modelo dual. Las empresas que usen plataforma privada están obligadas a remitir una copia fiel de la factura a la solución pública. Esto permite a la AEAT mantener un registro centralizado de todas las operaciones B2B sin obligar a usar su plataforma. Es un modelo similar al italiano (Sistema di Interscambio).
¿A quién afecta la factura electrónica B2B?
A todas las empresas, autónomos y profesionales con actividad económica en España, en sus operaciones con otras empresas y profesionales. Las ventas a particulares quedan fuera de esta obligación concreta, aunque sí entran en VeriFactu, que es justamente donde nace la confusión entre las dos normas.
Empresas
Toda persona jurídica con actividad económica en España cuyo destinatario sea otra empresa o autónomo: SL, SA, cooperativas, asociaciones profesionales, fundaciones con actividad mercantil, etc.
- Sociedades limitadas (S.L.)
- Sociedades anónimas (S.A.)
- Cooperativas y entidades sin ánimo de lucro con actividad económica
Plazo: 6 de octubre de 2027 si el volumen de operaciones supera los 8 millones de euros · 6 de octubre de 2028 si no
Autónomos y profesionales
Toda persona física con actividad empresarial o profesional que facture a otra empresa o autónomo. Las facturas a consumidores finales (B2C) quedan inicialmente fuera de la obligatoriedad B2B.
- Trabajadores por cuenta propia
- Profesionales liberales (abogados, consultores, médicos privados)
- Pequeños negocios con clientes empresariales
Plazo: 6 de octubre de 2028, salvo que tu volumen de operaciones supere los 8 millones de euros
¿Qué queda fuera del alcance?
Operaciones B2C: Las facturas a consumidores finales (clientes particulares no empresarios) no están obligadas. Se mantienen los tickets y facturas tradicionales.
Operaciones extranjeras: Facturas emitidas a clientes fuera de España que no sean residentes ni tengan establecimiento permanente. Se rigen por la normativa internacional aplicable.
Territorios forales: País Vasco y Navarra mantienen su autonomía normativa. Aplicarán versiones equivalentes coordinadas con el modelo común.
Sectores con régimen especial: Algunos sectores tendrán adaptaciones específicas reguladas por norma especial (medicamentos, peajes, suministros de combustible).
Sanciones de la Ley Crea y Crece
Las cuantías base están en la propia Ley 18/2022, y solo se pueden aplicar desde que la obligación es exigible para tu tramo: el 6 de octubre de 2027 o el 6 de octubre de 2028. Antes de esas fechas no hay nada que sancionar.
Sanción base por incumplimiento de la obligación de emitir factura electrónica B2B o por incumplimiento del formato exigido.
Para empresas que incumplan la obligación de comunicar el estado de las facturas (aceptada, rechazada, pagada).
Las sanciones de la Ley Crea y Crece pueden acumularse con las del régimen tributario general si la AEAT detecta operaciones no declaradas.
El verdadero coste no es la multa
Lo que pesa en el día a día es el cobro. Una factura que no llega en el formato y por la vía exigidos puede rechazarse, y con ella se retrasa el pago. Por eso conviene tener el circuito probado antes de tu fecha, sin prisas pero sin esperar al último mes: hay margen de sobra para hacerlo bien.
Cómo preparar tu empresa para la factura electrónica B2B
Cinco pasos concretos para llegar al plazo sin tensión. Ninguno requiere decisiones drásticas: se trata de saber en qué punto estás, qué te falta y en qué orden resolverlo. Lo peor que puedes hacer es esperar a que falten dos meses y buscar solución a la carrera.
Audita tu software de facturación actual
¿Genera facturas en formato Facturae XML estructurado? ¿O solo PDF? Pregunta a tu proveedor por su hoja de ruta de cumplimiento. Si la respuesta es vaga, empieza a buscar alternativa.
Decide cómo enviarás y recibirás facturas B2B
Tres opciones: a) plataforma privada (operadores B2B con SLA y soporte), b) solución pública AEAT (gratuita, mínimos), c) ambas en paralelo. Para volumen alto y clientes corporativos, la plataforma privada suele compensar.
Define el flujo de comunicación de estados
¿Quién acepta o rechaza las facturas recibidas? ¿Cuándo se notifica que una factura está pagada? Define este proceso con el departamento financiero antes de tocar el software, no al revés.
Integra Facturae con tu ERP/contabilidad
Lo eficiente es generar la factura electrónica desde el ERP que ya gestiona tus ventas, no en un programa aparte. Si tu sistema actual no se integra fácilmente, considera migrar a uno que sí (ERPNext + módulo Facturae es una opción nativa).
Forma a tu equipo y prueba en preproducción
El equipo de administración tiene que entender el nuevo flujo: cómo se firma la factura, cómo se envía, cómo se notifican estados, cómo se gestionan rechazos. Las plataformas y la AEAT ofrecerán entornos de pruebas: úsalos antes de la fecha legal.
ERPNext con Facturae XML y VeriFactu nativo
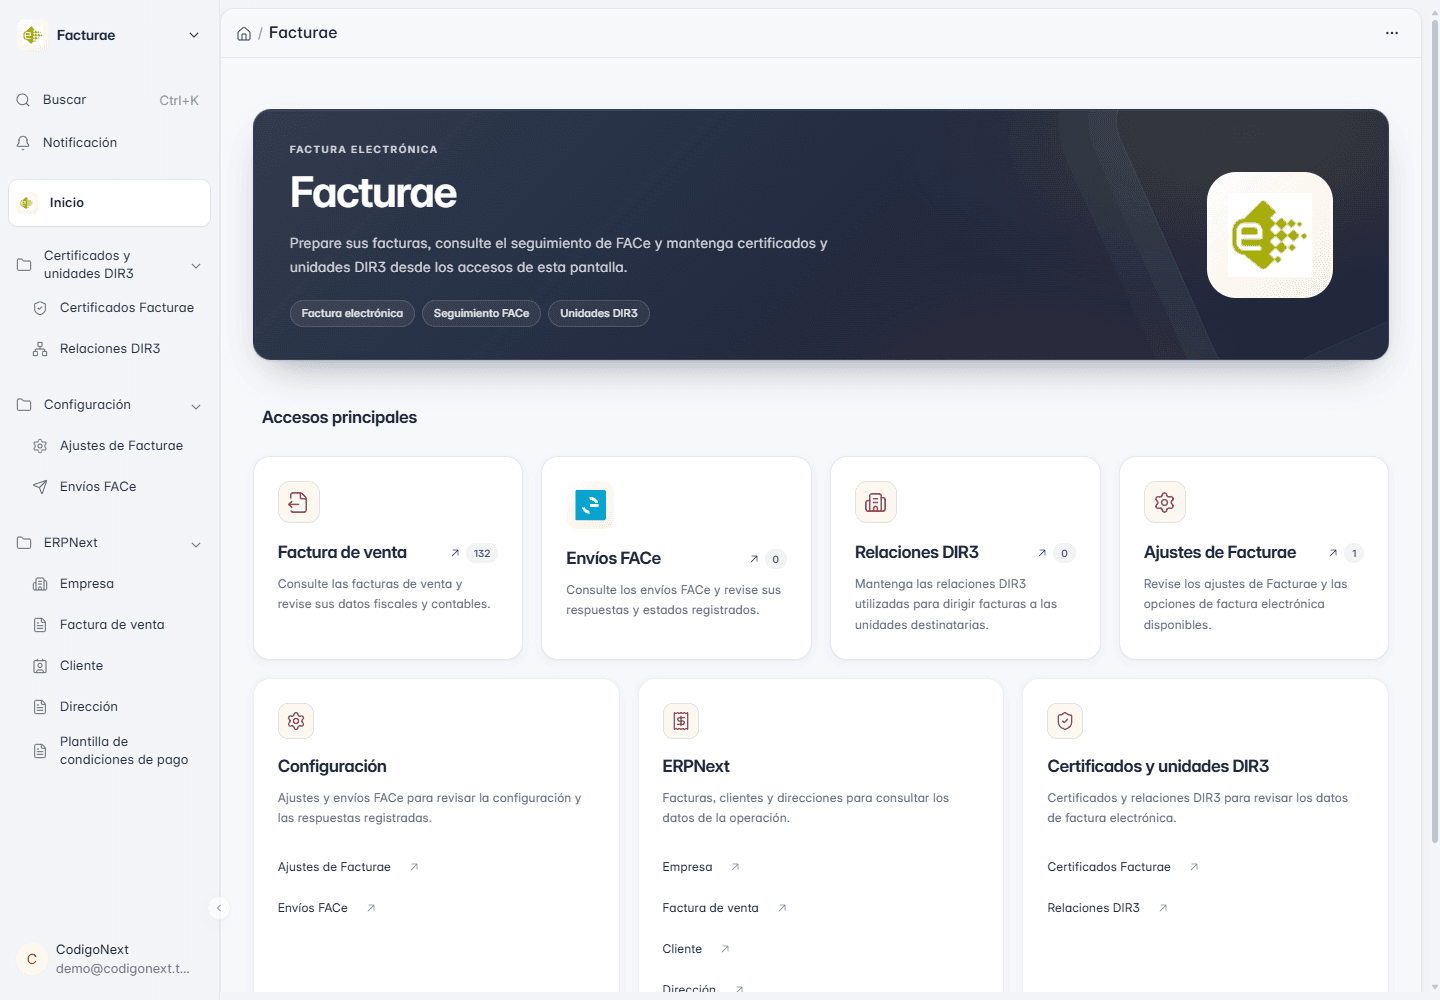
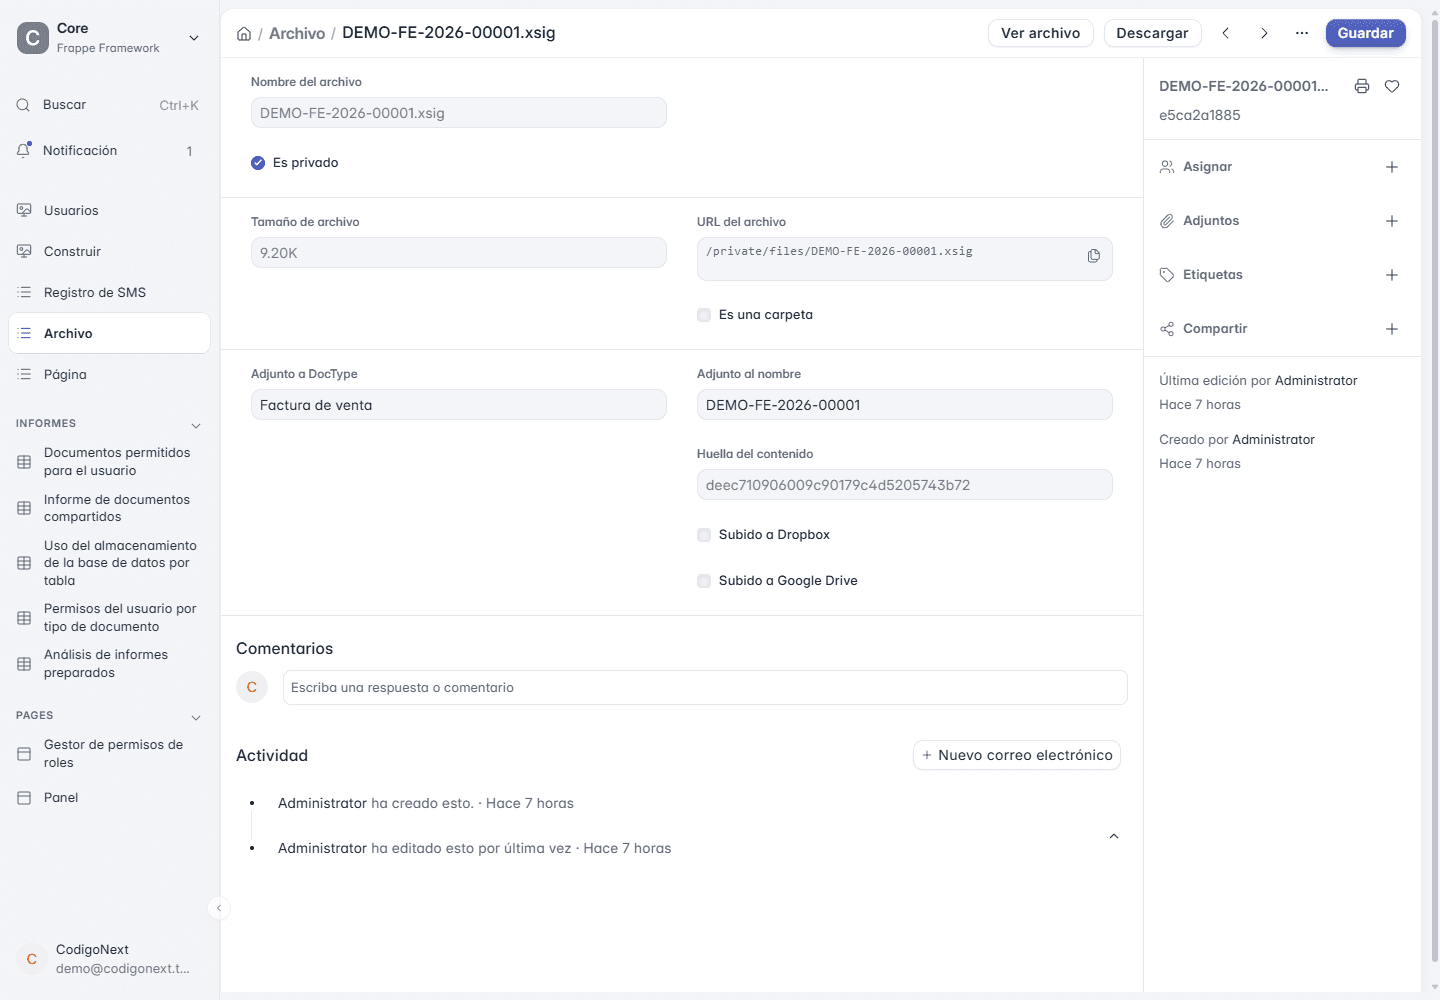
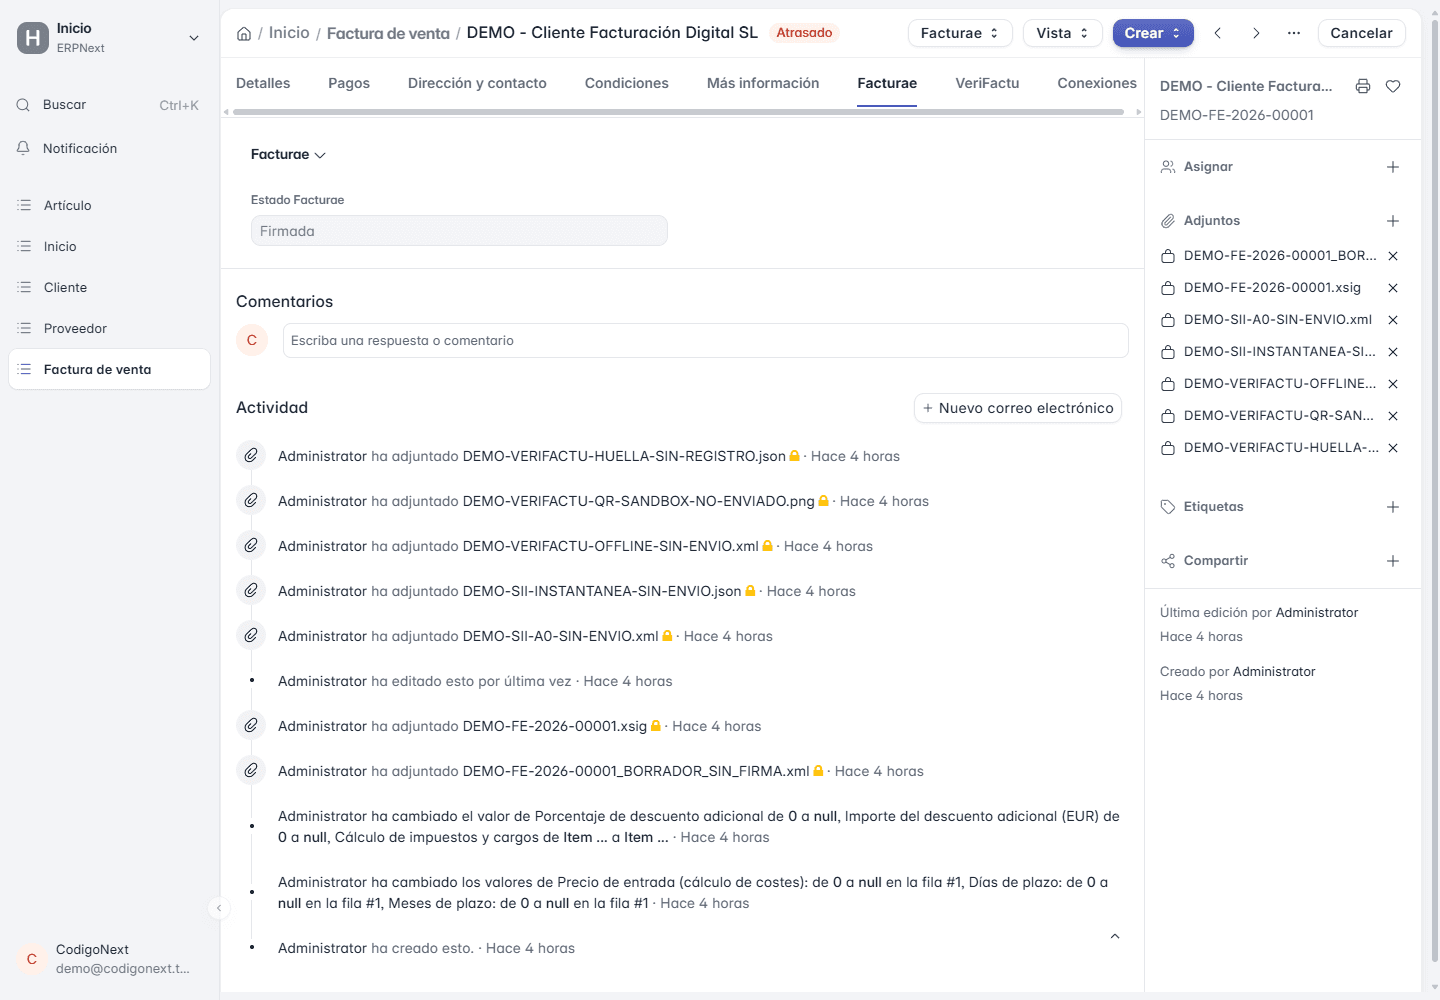
En CodigoNext hemos extendido ERPNext con un módulo de facturación española que cubre las dos normativas a la vez: VeriFactu en la generación del registro y Facturae XML firmado en el envío B2B. Es software open source: sin licencias por usuario.
Conectores con plataformas privadas autorizadas y con la solución pública de la AEAT, gestión completa del flujo de estados (aceptada / rechazada / pagada / disputa) y panel para consultar el ciclo de cada factura desde el mismo ERP.
Recursos relacionados
Las piezas que conectan con la factura electrónica obligatoria y que conviene leer si estás preparando el cambio: VeriFactu, la otra obligación, por qué Hacienda quiere juntarlas, cómo funciona la solución pública y cómo se resuelve todo dentro de un ERP sin montar sistemas paralelos.
Guía completa VeriFactu
Todo sobre VeriFactu (RD 1007/2023): hash, encadenamiento, código QR, exenciones y sanciones específicas del régimen del software.
Checklist VeriFactu (15 pasos)
Lista de verificación con las 15 tareas concretas para llegar a la fecha límite con tu facturación adaptada.
VeriFactu y factura electrónica: por qué se unen
El aplazamiento de VeriFactu a octubre de 2028, anunciado por Hacienda y pendiente de BOE, y qué significa que los dos sistemas converjan.
La solución pública de la AEAT
Qué regula la Orden HAC/1028/2026, qué hace la aplicación gratuita de Hacienda y cuándo te compensa usar tu propio software.
FAQ
Preguntas Frecuentes sobre la Factura Electrónica B2B
Las dudas más habituales sobre la Ley Crea y Crece y la factura electrónica entre empresas. Van contestadas sin tremendismo: si tu caso es sencillo y tienes tiempo por delante, la respuesta honesta es que no hace falta que corras a comprar nada todavía.
Ver todas las preguntas¿Qué es la Ley Crea y Crece y por qué obliga a usar factura electrónica?+−
¿Cuándo es obligatoria la factura electrónica B2B en España?+−
¿En qué se diferencia la factura electrónica B2B de VeriFactu?+−
¿Qué formato debe tener la factura electrónica B2B?+−
¿Qué son las plataformas privadas y la solución pública de la AEAT?+−
¿Tengo que comunicar el estado de cobro de cada factura?+−
¿La factura electrónica B2B obligatoria afecta también a los autónomos?+−
¿Cuáles son las sanciones por no usar factura electrónica B2B?+−
¿Qué pasa si mi cliente no acepta facturas electrónicas?+−
¿Cómo me preparo para la factura electrónica B2B obligatoria?+−
Las normas, en su fuente
Lo que se afirma aquí sobre la normativa sale de estos textos oficiales, no de un resumen de terceros ni de un blog citando a otro blog. Enlazamos siempre la versión consolidada, así que cuando la norma se modifica el enlace sigue llevando a la que está en vigor y no a una redacción que ya no aplica.
- Real Decreto 1007/2023, de 5 de diciembre, por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación
El reglamento de VeriFactu: qué tiene que cumplir tu programa de facturación.
- Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas
La «Crea y Crece», que impone la factura electrónica entre empresas y profesionales.
- Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación
El reglamento que desarrolla la factura electrónica B2B obligatoria de la Ley 18/2022. Es la pieza que faltaba para saber cómo se hace.
- Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica, de acuerdo con lo dispuesto en la disposición final tercera del Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre
Regula la solución pública de facturación electrónica de la AEAT. Su entrada en vigor, el 6 de octubre de 2026, pone en marcha los plazos de la factura electrónica obligatoria.
¿Te ayudamos a llegar al plazo sin sustos?
Analizamos tu situación, el software que usas hoy y tu volumen real de facturación entre empresas, y te decimos con claridad qué hace falta para cumplir a tiempo. Si resulta que con lo que ya tienes te vale, esa es la respuesta que te vas a llevar.